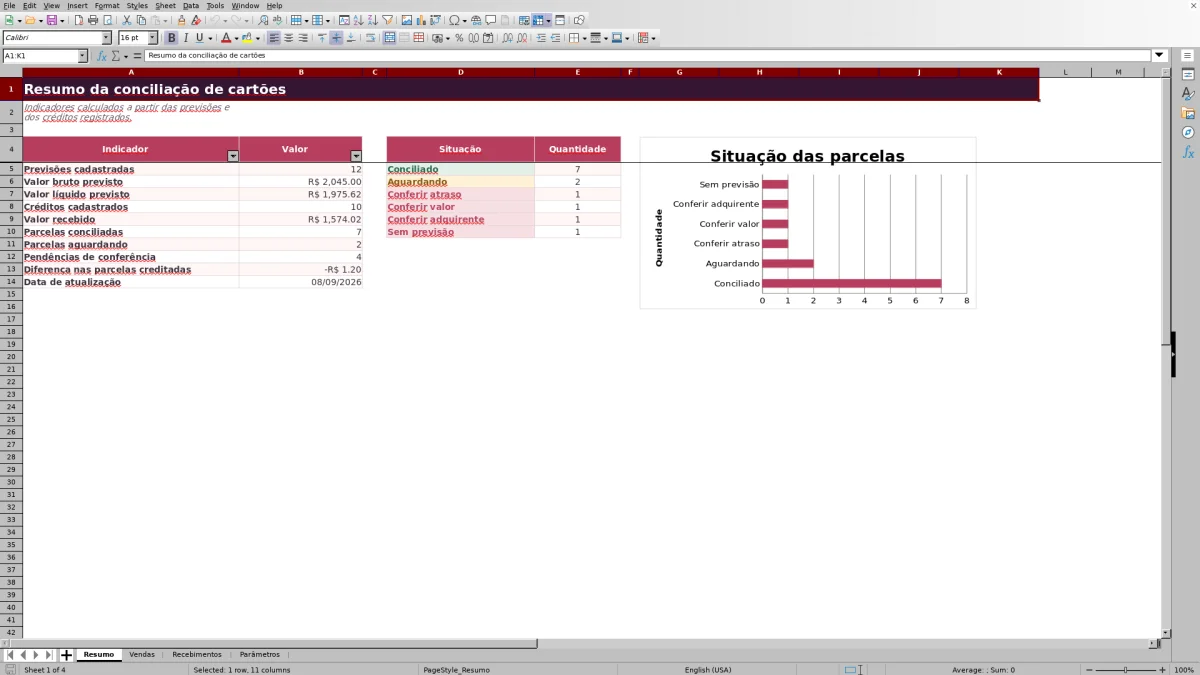
Esta planilha Excel de conciliação de cartões para salão de beleza ajuda salões, barbearias, manicures e espaços de estética não clínica a comparar o previsto com o recebido. Registre cada parcela vendida e depois informe os créditos encontrados no extrato ou relatório da credenciadora.
A pasta de trabalho calcula o valor líquido esperado, a data prevista, a diferença financeira e a situação de cada lançamento. Os dados já preenchidos são exemplos fictícios: substitua as entradas pelas informações da sua operação e confirme taxas e prazos antes de interpretar os resultados.
Como esta planilha pode ajudar
- Calcula quanto cada parcela deve render depois da taxa prevista e em qual data o crédito é esperado.
- Relaciona o crédito recebido à venda e mostra se entrou valor maior, menor ou igual ao previsto.
- Separa parcelas aguardando pagamento, atrasadas ou com divergência de valor ou credenciadora.
- Reúne totais de valores brutos, líquidos, recebidos e pendências para orientar a conferência.
O que há no arquivo
Como começar
1. Confirme taxas, prazos e tolerâncias
Comece pela aba Parâmetros. As taxas, os prazos e os nomes de credenciadoras são premissas ilustrativas. Substitua-os pelas condições aplicáveis ao salão e defina a tolerância máxima aceita para pequenas diferenças de valor.
2. Registre as parcelas previstas
Na aba Vendas, use um registro por parcela. Informe identificadores, data da venda, descrição, credenciadora, plano, número da parcela, total de parcelas e valor bruto daquela parcela. Mantenha o mesmo ID da venda em todas as parcelas relacionadas e não repita o ID da previsão.
3. Lance os valores que realmente entraram
Na aba Recebimentos, registre somente créditos observados no extrato ou relatório consultado. Informe um ID para o crédito, o ID da venda correspondente, a parcela, a data, a credenciadora e o valor recebido.
4. Confira diferenças e situações
Volte às abas Vendas e Recebimentos para verificar o valor previsto, a diferença e a situação calculada. Use o Resumo para identificar onde estão as pendências, mas consulte as linhas de origem antes de corrigir dados ou questionar uma credenciadora.
Como a venda é ligada ao crédito recebido
A conciliação começa quando cada parcela prevista recebe identificadores consistentes. O ID da venda e o número da parcela formam a chave de conciliação usada para procurar o crédito correspondente. Se um desses dados for digitado de forma diferente nas duas abas, a planilha não reconhecerá a relação.
Quando encontra a combinação, o arquivo recupera o valor líquido previsto e calcula a diferença como valor recebido menos valor previsto. Resultado positivo indica entrada acima da previsão; resultado negativo indica entrada abaixo. O indicador “Diferença nas parcelas creditadas” considera as parcelas que já possuem valor recebido, portanto não representa todo o saldo ainda aguardado.
Como são calculados o valor líquido e a data prevista
O plano selecionado fornece a taxa, o prazo inicial e o intervalo entre parcelas. O valor líquido previsto corresponde ao valor bruto da parcela menos a taxa configurada, com arredondamento para centavos. Antes de aceitar esse número, compare a taxa cadastrada com a condição efetivamente aplicada pela credenciadora.
A data prevista parte da data da venda, soma o prazo inicial e acrescenta o intervalo para a segunda parcela em diante. Esses acréscimos são feitos em dias corridos. O arquivo não contém uma regra específica para fins de semana, feriados ou calendários particulares de liquidação.
Caso prático: venda no débito e crédito conciliado
Entrada e resultado
Em um exemplo fictício do arquivo, a venda VD-1001 foi registrada em 21/08/2026, no débito, com parcela única de R$ 120,00. A premissa usada é uma taxa de 1,59% e prazo inicial de um dia. A planilha calcula R$ 118,09 de valor líquido previsto e 22/08/2026 como data prevista.
Depois, o crédito RC-0001 é lançado em 23/08/2026, no valor de R$ 118,09 e com a mesma credenciadora. O resultado é uma diferença de R$ 0,00. Como ela está dentro da tolerância de R$ 0,05, a situação do recebimento fica como “Conciliado”.
Interpretação e decisão
Entrada → venda de R$ 120,00 e taxa de 1,59%. Resultado → previsão líquida de R$ 118,09 e recebimento do mesmo valor. Interpretação → não há divergência financeira nem de credenciadora. Decisão → essa parcela não exige conferência de valor, mas a data real deve ser observada separadamente se o atraso de um dia for relevante. Depois que o crédito existe, a classificação conciliada não significa que ele entrou exatamente na data prevista.
O que significa cada situação da conciliação
- “Conciliado”: o crédito foi relacionado à previsão, a credenciadora confere e a diferença está dentro da tolerância configurada.
- “Aguardando”: ainda não há crédito correspondente, mas a data prevista acrescida do prazo de tolerância ainda não foi ultrapassada.
- “Conferir atraso”: não foi encontrado o crédito depois da data prevista e dos dias adicionais configurados.
- “Conferir valor”: o crédito existe, mas a diferença absoluta supera a tolerância.
- “Conferir adquirente”: a credenciadora do recebimento não corresponde à informada na venda.
- “Sem previsão”: há um crédito registrado, mas não foi encontrada a combinação de ID da venda e parcela nas previsões.
Uma situação vazia geralmente indica que faltam campos necessários para o cálculo. Já uma quantidade zero no Resumo informa apenas que nenhuma linha completa recebeu aquela classificação; isso não confirma que todos os lançamentos foram preenchidos.
Erros comuns e como corrigir
- ID ou parcela diferentes entre Vendas e Recebimentos: confira os dois campos e padronize a identificação. Um espaço, número incorreto ou parcela trocada pode produzir “Sem previsão” de um lado e “Aguardando” do outro.
- Credenciadora divergente: corrija o lançamento somente se houver erro de digitação. Se o extrato realmente trouxer outro nome, mantenha a informação observada e investigue a origem do crédito.
- Diferença acima da tolerância: confira o valor bruto da parcela, a taxa do plano e o valor efetivamente recebido. Não aumente a tolerância apenas para eliminar uma pendência.
- Crédito duplicado: o arquivo não impede IDs repetidos. Revise o ID do crédito e evite lançar duas vezes a mesma entrada, pois os valores relacionados podem ser somados.
- Fórmulas apagadas ao retirar exemplos: substitua apenas as entradas indicadas para edição e não altere células calculadas. Limpar a linha inteira também pode remover fórmulas necessárias.
Comparação com planilha em branco e lista manual
O arquivo oferece cálculos e critérios já montados, mas nem toda rotina exige a mesma estrutura. A comparação abaixo ajuda a escolher conforme o volume e a necessidade de adaptação.
| Critério | Arquivo estruturado | Planilha em branco | Lista manual |
|---|---|---|---|
| Preparação | Exige ajustar premissas e substituir exemplos. | Exige criar campos, fórmulas e critérios. | Pode começar imediatamente com anotações básicas. |
| Taxas e datas | Calcula valor líquido e vencimento conforme o plano escolhido. | Depende das fórmulas criadas pelo usuário. | Normalmente exige cálculo separado. |
| Conciliação | Relaciona venda e parcela, calcula diferença e atribui situações. | Pode fazer o mesmo depois de configurada. | A comparação é visual e mais sujeita a esquecimentos. |
| Adaptação | Trabalha com três planos, três credenciadoras e até 100 linhas em cada área de lançamento sem mudança estrutural. | É mais adequada para regras muito específicas ou maior capacidade planejada. | É adequada para poucos créditos ocasionais e sem parcelamento complexo. |
Escolha condicional: se o salão faz conferência recorrente e sua operação cabe na estrutura disponível, o arquivo reduz a preparação dos cálculos. Se você precisa de muitos planos, antecipações detalhadas, mais linhas ou campos próprios, uma planilha em branco bem projetada é mais adequada. Para poucas vendas esporádicas, uma lista manual pode ser suficiente.
Limites e cuidados antes de usar
A pasta de trabalho organiza a conferência, mas não é uma baixa bancária. Os créditos precisam ser digitados a partir de uma fonte consultada pelo usuário. Não há importação de extrato, conexão com credenciadoras, envio de alertas ou atualização por dados externos.
- As áreas preparadas comportam 100 linhas de previsões e 100 linhas de recebimentos.
- As listas estão estruturadas para três planos e três credenciadoras. Os nomes podem ser substituídos, mas adicionar opções exige alterar a estrutura e as referências.
- As datas de entrada são validadas entre 09/09/2021 e 07/09/2031.
- Não há bloqueio específico contra IDs duplicados nem campos próprios para estorno, cancelamento ou antecipação.
- A “Data de atualização” usa a data corrente do Excel. Ela não comprova que os recebimentos foram lançados naquele dia.
- O gráfico resume quantidades por situação; ele não apresenta fluxo de caixa por data.
Se a rotina envolve vendas comuns no débito, crédito em uma vez ou parcelado e cabe nesses limites, a planilha pode apoiar a conferência. Se houver regras especiais de liquidação, grande volume ou necessidade de integração bancária, será necessário adaptar a estrutura ou adotar outro processo.
Perguntas frequentes
Posso alterar os planos, taxas e nomes das credenciadoras?
Sim. A aba Parâmetros possui três linhas editáveis para planos e três para credenciadoras. Confirme as taxas, os prazos e os intervalos da sua operação antes de registrar as vendas. As listas de seleção usam essas opções.
A planilha divide automaticamente o valor total de uma venda parcelada?
Não. O campo de valor corresponde ao valor bruto de cada parcela. Registre uma linha para cada previsão, mantenha o mesmo ID da venda e avance o número da parcela. O total de parcelas informa a estrutura da venda, mas não cria novas linhas nem divide o valor.
O que significam diferenças positivas e negativas?
A diferença é calculada como valor recebido menos valor previsto. Um número positivo indica que entrou mais do que a previsão; um número negativo indica que entrou menos. Se o valor absoluto ficar dentro da tolerância configurada, a situação pode aparecer como “Conciliado”.
Por que o valor calculado ou a situação ficou em branco?
O resultado pode permanecer vazio quando faltam dados essenciais, como plano, valor bruto, ID da venda, parcela ou data. Confira primeiro as entradas da linha. Vazio não significa valor zero nem conciliação concluída.
É possível registrar mais de 100 previsões ou recebimentos?
As fórmulas e validações estão preparadas nas linhas 5 a 104, totalizando 100 registros em cada aba operacional. Para ultrapassar esse limite, seria necessário ampliar fórmulas, validações, filtros e intervalos usados nos cálculos.
A planilha importa extratos ou relatórios da máquina de cartão?
Não. Os créditos observados devem ser registrados manualmente na aba Recebimentos. O arquivo também não envia mensagens, não consulta a conta bancária e não se conecta a sistemas externos.
Responsabilidade editorial
Marina DuarteFinanças, estoque e indicadores
Caio NogueiraAgenda, clientes e operação