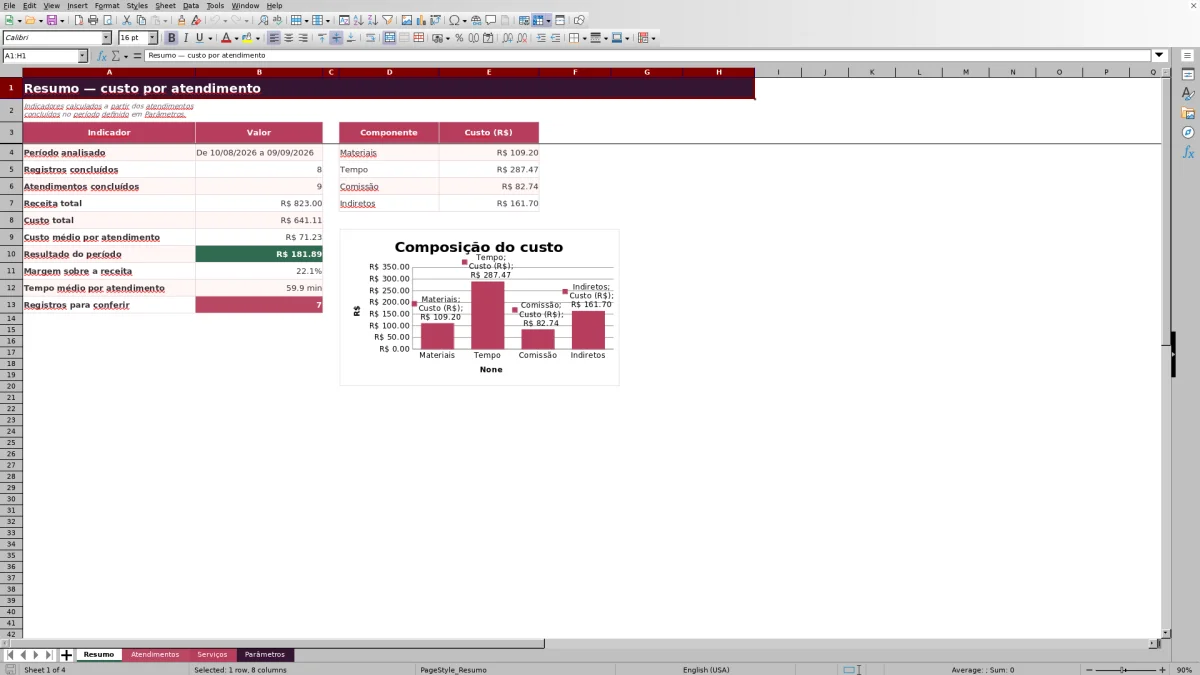
Esta planilha Excel ajuda salões, barbearias, manicures e espaços de estética não clínica a apurar quanto cada atendimento consome em materiais, tempo da equipe, comissão e custos indiretos. Depois do lançamento, o arquivo calcula custo total, custo por atendimento, resultado e relação entre custo e receita.
Antes de usar, substitua os exemplos fictícios e revise as premissas de valor por hora, período e limite de custo. O resultado depende dos valores informados: uma duração estimada ou um material esquecido altera o custo calculado e pode levar a uma decisão inadequada.
Como esta planilha pode ajudar
- Mostra quanto da receita de cada atendimento é consumido pelos custos considerados.
- Separa custo total da linha e custo unitário quando vários atendimentos são agrupados.
- Consolida receita, custos, resultado e tempo médio dos serviços concluídos no período escolhido.
- Aponta registros que precisam de correção antes da análise financeira.
O que há no arquivo
Como começar
1. Revise as premissas
Na aba Parâmetros, informe o custo da hora da equipe, o custo indireto por hora, o limite de custo sobre a receita e as datas do resumo. Use valores compatíveis com a sua operação, pois essas premissas entram nos cálculos de todas as linhas.
2. Atualize o cadastro de serviços
Na aba Serviços, substitua os exemplos por códigos, nomes únicos e percentuais de comissão. O nome usado no lançamento precisa corresponder ao cadastro para que a comissão seja encontrada.
3. Registre os atendimentos
Na aba Atendimentos, preencha identificação, data, serviço, profissional, quantidade, duração total, materiais totais, preço unitário e status. Quando houver mais de um atendimento na mesma linha, duração e materiais devem representar o total do grupo.
4. Confira os cálculos e o período
Leia a coluna Conferência e corrija pendências antes de consultar o Resumo. Os campos de receita e custo são calculados para registros concluídos. Não sobrescreva as colunas calculadas, pois isso interrompe a apuração daquela linha.
O que revisar antes do primeiro lançamento
Os dados presentes no arquivo servem como exemplos fictícios. Apague ou substitua esses registros antes de analisar o salão. Também confira se os nomes dos serviços e as comissões representam a forma de pagamento adotada no estabelecimento.
Defina com cuidado o custo da hora da equipe e o custo indireto por hora. O primeiro transforma a duração informada em custo de trabalho. O segundo distribui uma parcela da estrutura pelo tempo do atendimento. Cada linha deve representar uma operação identificável, mesmo quando a quantidade for maior que um.
Como o custo por atendimento é calculado
Da duração ao custo total
A receita corresponde à quantidade multiplicada pelo preço unitário. O custo do tempo usa a duração total em minutos, convertida em horas, e o valor da hora da equipe. O custo indireto aplica a mesma duração ao rateio por hora definido em Parâmetros. A comissão é calculada sobre a receita com o percentual encontrado no cadastro do serviço.
O custo total reúne materiais, tempo, comissão e indiretos. Em seguida, a planilha divide esse total pela quantidade para obter o custo por atendimento. Também subtrai o custo da receita para mostrar o resultado da linha e divide o custo pela receita para indicar quanto do valor cobrado foi consumido.
Como interpretar
Um custo por atendimento baixo ou alto só ganha sentido quando comparado ao preço cobrado e às premissas usadas. Se a relação custo/receita superar o limite definido, revise primeiro as entradas. Depois, avalie preço, duração, uso de materiais, comissão e rateio indireto.
Caso prático: corte com custo acima do limite
O exemplo fictício de corte feminino registra uma unidade, 65 minutos, R$ 7,20 de materiais, preço de R$ 98,00, comissão de 10% e status Concluído. As premissas usadas são R$ 32,00 por hora da equipe e R$ 18,00 de custo indireto por hora.
Entrada: quantidade 1, duração de 65 minutos, materiais de R$ 7,20 e preço de R$ 98,00. Resultado: a receita é R$ 98,00; o tempo custa aproximadamente R$ 34,67; a comissão, R$ 9,80; e os indiretos, R$ 19,50. O custo total fica em cerca de R$ 71,17, com resultado de R$ 26,83.
Interpretação: aproximadamente 72,6% da receita foi consumida pelos componentes considerados. Isso supera o limite fictício de 70% configurado no arquivo, mesmo com resultado positivo. Decisão: confirme duração e materiais. Se estiverem corretos, compare o preço e a execução desse serviço com os demais antes de alterar comissão, rateio ou valor cobrado.
Como ler o resumo sem misturar registros
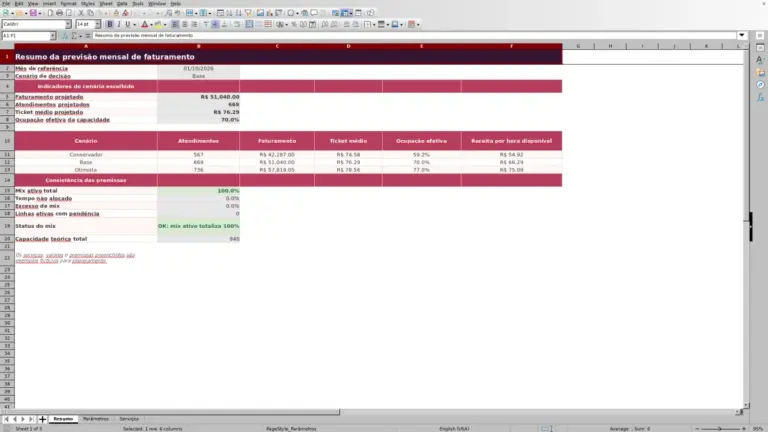
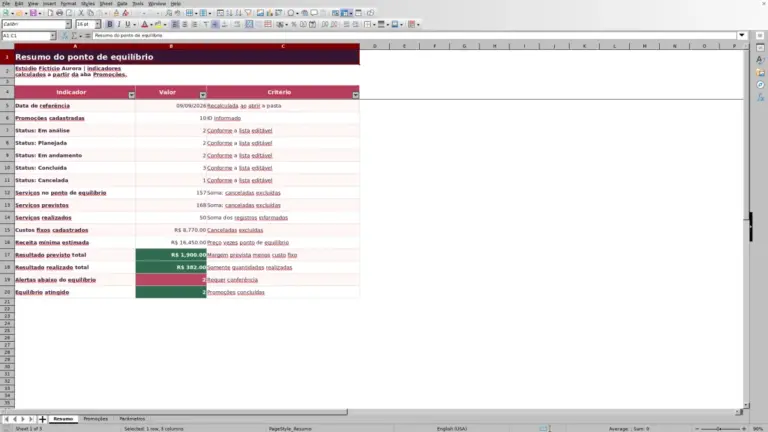
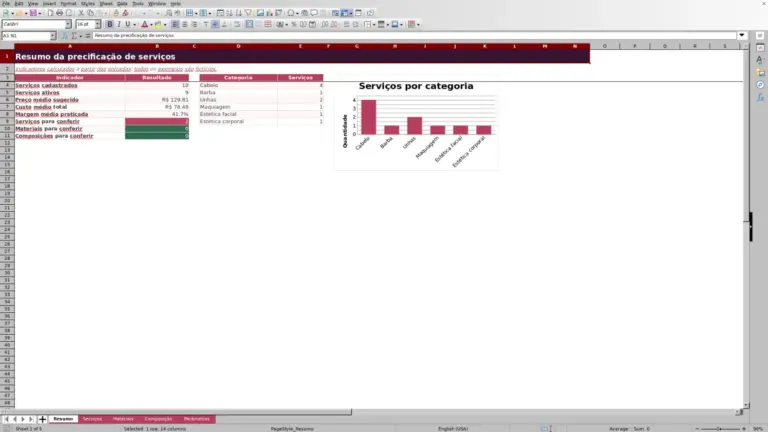
O Resumo considera as datas de início e fim definidas em Parâmetros e consolida os registros cujo status corresponde a Concluído. Um atendimento agendado ou cancelado pode permanecer no histórico, mas não deve compor receita e custos concluídos.
“Registros concluídos” conta as linhas. “Atendimentos concluídos” soma as quantidades dessas linhas. Assim, uma linha com quantidade 3 representa um registro e três atendimentos. Essa diferença afeta o custo médio e evita interpretar linhas agrupadas como se fossem apenas um serviço.
O gráfico compara os totais de Materiais, Tempo, Comissão e Indiretos. Use-o para identificar qual componente pesa mais no período, mas volte aos lançamentos antes de tomar uma decisão: um total elevado pode vir de maior volume, maior duração ou de uma premissa por hora superestimada.
Erros comuns e como corrigir
- Cálculos vazios: confira se todos os campos de entrada foram preenchidos e se o status está correto. Não altere um cancelamento para Concluído apenas para forçar o cálculo.
- Serviço sem comissão: verifique se o nome digitado corresponde exatamente a um nome único da aba Serviços. Nomes ausentes ou duplicados impedem uma busca confiável.
- ID repetido: atribua uma identificação diferente a cada linha. A coluna Conferência sinaliza duplicidades dentro da faixa preparada.
- Data, quantidade ou valor recusado: confira os limites definidos em Parâmetros. Ajuste esses limites somente quando a operação realmente exigir uma faixa diferente.
- Resumo vazio ou inesperado: verifique o período selecionado e confirme se existem registros concluídos dentro dele. Uma célula vazia pode indicar ausência de base para o cálculo, enquanto zero pode ser um resultado efetivo.
Comparação com planilha em branco e lista manual
A escolha depende da frequência da apuração e do nível de personalização necessário. Esta planilha já organiza os quatro componentes de custo, enquanto uma planilha em branco exige a criação da estrutura e uma lista manual serve principalmente para anotações simples.
| Critério | Esta planilha | Planilha em branco | Lista manual |
|---|---|---|---|
| Preparação inicial | Exige substituir exemplos e revisar premissas. | Exige definir campos, fórmulas e controles. | Pode começar apenas com registros escritos. |
| Composição do custo | Calcula materiais, tempo, comissão e indiretos. | Depende das fórmulas criadas pelo usuário. | Depende de contas feitas separadamente. |
| Conferência | Possui limites de entrada e mensagens para revisar linhas. | Pode receber controles personalizados. | Não oferece verificação automática. |
| Melhor contexto de uso | Rotina recorrente dentro das faixas preparadas. | Operação com regras de custo muito diferentes. | Poucos registros e necessidade apenas de anotação. |
Uma planilha em branco é mais adequada quando o negócio precisa incluir outros componentes ou regras próprias. A lista manual pode bastar para anotações ocasionais, desde que não seja necessário consolidar custo, receita e resultado.
Limites e cuidados com o arquivo
A faixa de Atendimentos está preparada da linha 5 à 104, totalizando 100 registros, e o cadastro de Serviços usa a mesma quantidade de linhas. Para ampliar essas faixas, é necessário estender fórmulas, validações e referências do resumo; apenas digitar abaixo da área preparada não garante os cálculos.
O arquivo não controla estoque por produto, não registra clientes e não possui campos específicos para impostos, taxas de pagamento ou obrigações contábeis. O custo indireto é um único rateio por hora. Também não há envio de mensagens, alertas externos, integração com agenda ou atualização de dados de outros sistemas.
Valores estimados podem ser usados para planejamento interno, mas devem ser identificados e revisados quando houver dados efetivos. O resultado calculado é operacional e restrito aos componentes existentes, não um lucro contábil ou fiscal.
Quando esta planilha é adequada
Se o salão precisa repetir a apuração com uma estrutura formada por materiais, duração, comissão e um rateio indireto por hora, o arquivo oferece uma base pronta para registrar e comparar atendimentos concluídos.
Se a operação exige estoque detalhado, impostos, taxas por meio de pagamento, regras diferentes por profissional ou mais de 100 linhas sem manutenção das fórmulas, será necessário adaptar a pasta de trabalho ou usar outro controle. A decisão deve considerar a composição real dos custos, e não apenas a conveniência do modelo.
Perguntas frequentes
Atendimentos agendados ou cancelados entram no resumo?
Não. Os indicadores financeiros do Resumo consideram os registros dentro do período cujo status corresponde a Concluído. Agendados e cancelados podem permanecer registrados, mas não geram receita e custos concluídos.
Posso agrupar vários atendimentos na mesma linha?
Sim, usando uma quantidade maior que um. Nesse caso, informe a duração e os materiais totais do grupo, além do preço unitário. A planilha calcula a receita pela quantidade e divide o custo total por essa mesma quantidade.
Como alterar a comissão de um serviço?
Atualize o percentual correspondente na aba Serviços. O nome do serviço precisa ser único e igual ao usado em Atendimentos. A comissão também deve respeitar o limite máximo configurado em Parâmetros.
Por que o custo ou o resultado ficou vazio?
Isso pode ocorrer quando faltam campos de entrada, o serviço não foi localizado no cadastro ou o status não corresponde a Concluído. Consulte a coluna Conferência e revise a linha antes de mexer nas fórmulas.
Posso lançar custos estimados?
Sim. O arquivo aceita valores efetivos ou estimados para conferência interna. Como uma estimativa altera custo e resultado, substitua-a pelo valor efetivo quando ele estiver disponível e mantenha um critério consistente entre os atendimentos comparados.
Responsabilidade editorial
Marina DuarteFinanças, estoque e indicadores
Caio NogueiraAgenda, clientes e operação